Bildungsanbieter Die Brian Fürderer Akademie ist ein Anbieter von Aus- und Weiterbildung rund um Börse, Trading und Investment. Wir vermitteln Wissen und Methodik. Wir geben keine Anlageberatung, keine Anlagevermittlung und keine Kaufempfehlungen.
- Ein Backtest wendet eine feste Wenn-Dann-Regel auf vergangene Kurse an, so als wäre der weitere Verlauf unbekannt.
- Ohne schriftliche Regel gibt es keinen Backtest, nur ein Durchblättern alter Charts.
- Die wichtigste Kennzahl ist der Erwartungswert je Trade nach Kosten, nicht die Trefferquote.
- Overfitting, Look-ahead-Bias, Survivorship-Bias und vergessene Kosten machen Ergebnisse schöner, als sie sind.
- Ein Backtest ist ein Filter für Ideen, keine Vorhersage. Danach folgt der Test unter Live-Bedingungen.
Backtesting in einem Satz
Backtesting ist die Prüfung einer Handelsregel an historischen Kursdaten: Du gehst die Vergangenheit Kerze für Kerze durch, wendest deine Regel an jeder passenden Stelle an und notierst, was danach passiert wäre.
Entscheidend ist der Zusatz als wäre der weitere Verlauf unbekannt. Wer den Chart schon bis zum Ende gesehen hat, erkennt im Nachhinein jede Umkehr. Ein ehrlicher Test sieht nur, was zum Zeitpunkt der Entscheidung sichtbar war.
Es gibt zwei Formen. Beim manuellen Backtest spielst du den Chart mit einer Wiedergabe-Funktion ab (in TradingView heißt sie Bar Replay) und triffst jede Entscheidung selbst. Beim automatischen Backtest schreibst du die Regel als Code, und die Software rechnet Tausende Fälle in Sekunden. Für Einsteiger ist die manuelle Variante oft lehrreicher, weil sie das Erkennen des Setups gleich mit trainiert.
So läuft ein Backtest ab
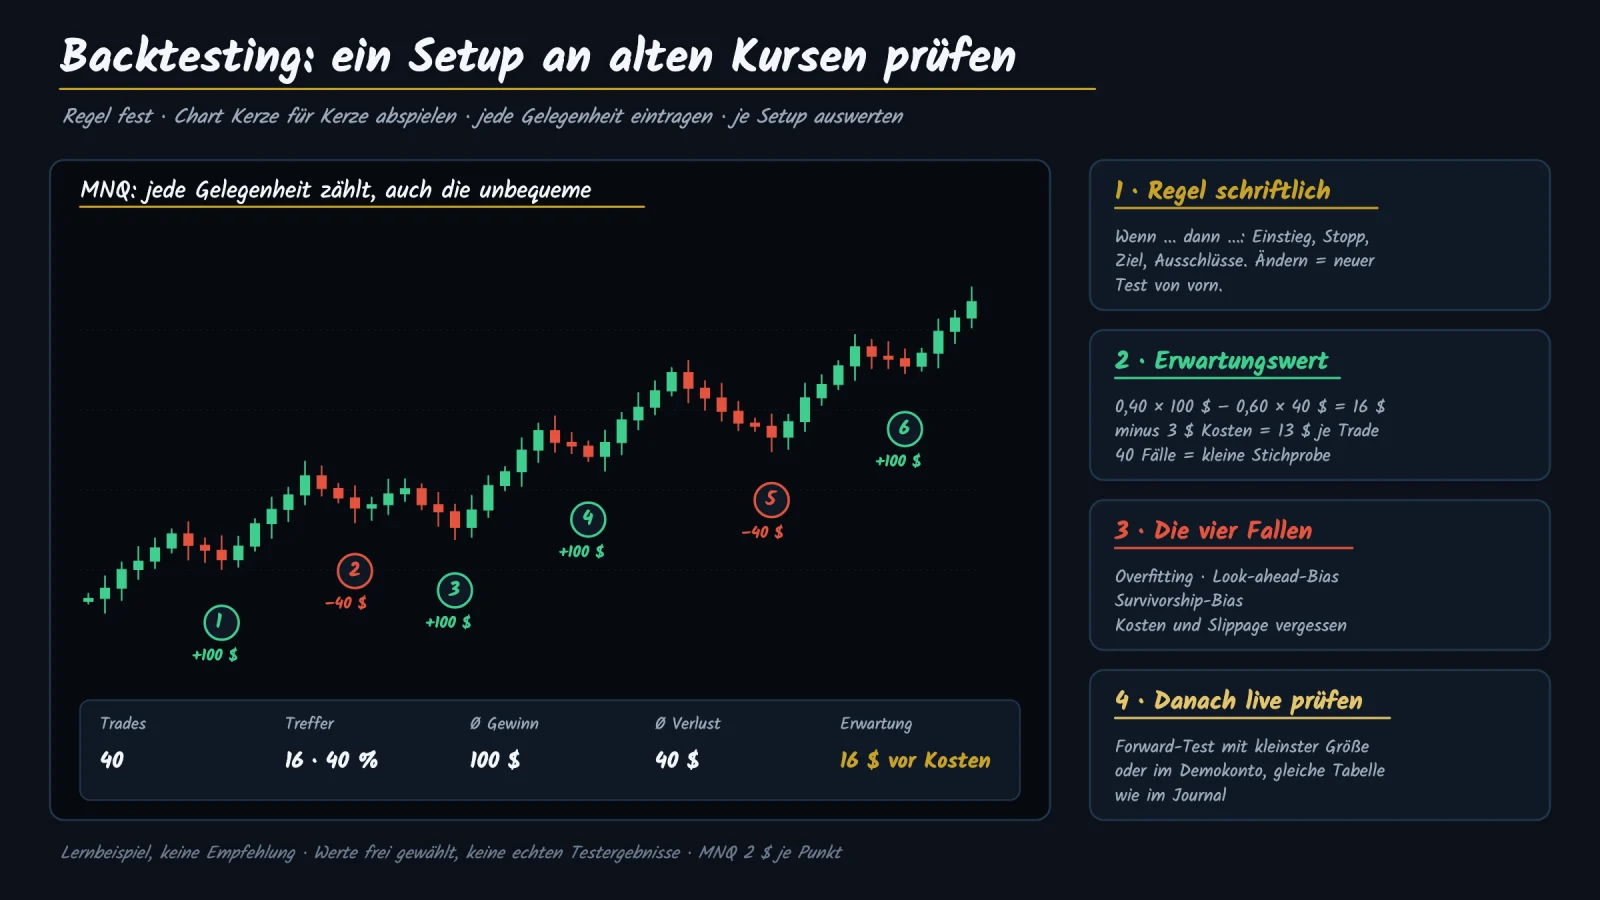
- Regel aufschreiben. Einstieg, Stopp, Ziel und Ausschlussgründe als Wenn-Dann-Sätze. Beispiel: „Wenn der MNQ nach einem neuen Hoch auf das 50-%-Retracement zurückläuft und dort eine grüne Kerze schließt, dann kaufe ich über deren Hoch, Stopp unter deren Tief, Ziel am letzten Hoch.“
- Markt, Zeiteinheit und Zeitraum festlegen. Etwa MNQ im 5-Minuten-Chart, US-Handelszeit, letzte sechs Monate. Wähle den Zeitraum vorher, nicht nachdem du weißt, wo das Setup gut lief.
- Abspielen und jede Gelegenheit nehmen. Auch die, die dir im Moment unsympathisch vorkommt. Wer Fälle auslässt, testet sein Bauchgefühl, nicht die Regel.
- Jeden Fall eintragen. Datum, Einstieg, Stopp, Ausstieg, Ergebnis in Punkten und Dollar, dazu ein Screenshot.
- Auswerten. Anzahl, Trefferquote, durchschnittlicher Gewinn und Verlust, Erwartungswert, größte Verlustserie.
Die Reihenfolge ist kein Formalismus. Sie verhindert, dass du die Regel während des Tests unbemerkt anpasst.
Rechenbeispiel: ein Setup im MNQ auswerten
Beispiel mit frei gewählten Zahlen, keine echten Testergebnisse. Ein Pullback-Setup im Micro E-mini Nasdaq-100 (MNQ, 2 $ je Punkt, Tick 0,25 Punkte = 0,50 $) wurde 40-mal ausgelöst.
| Kennzahl | Wert |
|---|---|
| Trades | 40 |
| Gewinner / Verlierer | 16 / 24 (Trefferquote 40 %) |
| Ø Gewinn | 50 Punkte = 100 $ |
| Ø Verlust | 20 Punkte = 40 $ |
| Erwartungswert vor Kosten | 0,40 × 100 $ − 0,60 × 40 $ = 16 $ je Trade |
| Kosten (Annahme) | 2 $ Gebühren + je 1 Tick Slippage rein und raus = 3 $ |
| Erwartungswert nach Kosten | 13 $ je Trade, 520 $ über 40 Trades |
Zwei Dinge zeigt das Beispiel. Erstens: Eine Trefferquote unter 50 % ist kein Urteil, solange die Gewinner deutlich größer sind als die Verlierer. Zweitens: Kosten fressen hier knapp ein Fünftel des Vorsprungs. Bei einem Setup mit kleinen Zielen von wenigen Ticks kann derselbe Kostenblock den Erwartungswert ganz aufzehren.
Und 40 Fälle sind eine kleine Stichprobe. Sechs Verlierer mehr, und das Ergebnis sieht völlig anders aus. Lies das Ergebnis deshalb als „lohnt einen weiteren Test“, nicht als „funktioniert“.
Die vier Fallen, die jeden Backtest schönen
Overfitting
Du drehst so lange an Parametern, bis die Vergangenheit perfekt passt: Stopp 17 statt 20 Punkte, nur dienstags, nur nach 10:12 Uhr. Je mehr Varianten du probierst, desto wahrscheinlicher findest du eine, die zufällig gut aussah. Gegenmittel: wenige Regeln und ein zurückgehaltener Datenteil (Out-of-Sample), den du erst ganz am Ende anfasst.
Look-ahead-Bias
Der Test nutzt eine Information, die es im Moment der Entscheidung noch nicht gab. Klassiker: Das Signal entsteht erst mit dem Schlusskurs der Kerze, eingetragen wird aber ein Einstieg innerhalb derselben Kerze. Auch Indikatoren, die nachträglich neu zeichnen, gehören in diese Kategorie.
Survivorship-Bias
Getestet wird nur, was heute noch existiert. Bei Aktien fehlen dann alle Werte, die vom Kurszettel verschwunden sind. Im Futures-Handel ist die verwandte Falle der zusammengesetzte Endloskontrakt: Beim Rollen werden alte Kurse rückwirkend verschoben, und absolute Preisniveaus stimmen nicht mehr.
Kosten und Ausführung
Gebühren, Slippage und Teilausführungen fehlen im Test, im echten Handel aber nicht. Rechne mit eher zu hohen Kosten, nie mit null.
Wie wir Backtesting in der Ausbildung einordnen
Brian formuliert es in einem seiner Beiträge so: „Du glaubst, ein Setup funktioniert? Teste es an den letzten 50 Gelegenheiten.“ Gemeint ist kein Prüfsiegel, sondern eine Arbeitsweise. Eine Idee bekommt erst dann echtes Geld, wenn sie schriftlich steht und an genug vergangenen Fällen gezeigt hat, wie sie sich verhält.
Im Apex-Programm hat die Auswertung ein eigenes Modul, „Handelsjournal und Auswertung“. Der Gedanke dahinter: Backtest und Journal benutzen dieselbe Tabelle. Erst trägst du die Fälle aus der Vergangenheit ein, später deine echten Trades. Weichen beide stark voneinander ab, liegt es selten am Markt und oft an der Umsetzung, etwa an verschobenen Stopps oder ausgelassenen Signalen.
Wichtig ist die Trennung nach Setups. Ein Gesamtergebnis über alles verschweigt, dass ein Setup trägt und ein anderes Geld kostet. Unsere kostenlose Journal-Vorlage rechnet deshalb jedes Setup für sich, mit Anzahl, Ergebnis und Erwartungswert.
Typische Fehler beim Backtesting
- Zu wenige Fälle. Zehn Trades sagen fast nichts. Sammle so viele Gelegenheiten, wie dein Zeitraum hergibt, und schau auf die längste Verlustserie.
- Regel während des Tests ändern. Jede Änderung startet einen neuen Test von vorn.
- Nur eine Marktphase. Ein Setup, das nur im ruhigen Aufwärtstrend getestet wurde, ist für einen schnellen Abverkauf ungeprüft.
- Backtest gleich Live-Ergebnis. Im echten Trade kommen Zögern, Angst und Ablenkung dazu. Nach dem Backtest folgt deshalb ein Vorwärtstest mit kleiner Größe oder im Demokonto.
Was wir für dich tun können
Im Apex-Programm lernst du die komplette Strategie, nach der Brian und Philipp selbst handeln, und baust dir daraus dein eigenes, schriftliches Regelwerk. Ob auf dem eigenen Konto oder auf einem Futures-Prop-Firm-Konto: Der Prozess ist derselbe.
- Märkte selbst lesen: Marktstruktur, Phasen, Volumen und die richtigen Werte, statt Signalen zu folgen.
- Klare Wenn-Dann-Regeln für Einstieg, Stopp und Ziel, schriftlich festgehalten.
- Kapitalerhalt zuerst: Positionsgröße und maximaler Tagesverlust stehen vorher fest. Genau das verlangen auch Prop-Firm-Regeln wie der Trailing Drawdown.
- Begleitung durch zwei aktive Trader: ehrliches Feedback an echten Charts statt Theorie vom Blatt.
Häufige Fragen
Was ist Backtesting beim Traden?
Backtesting heißt, eine feste Handelsregel auf vergangene Kursdaten anzuwenden und auszuwerten, was sie dort ergeben hätte. Ziel ist, Ideen auszusortieren, bevor echtes Geld eingesetzt wird. Ein gutes Ergebnis ist ein Hinweis, keine Vorhersage.
Kann man in TradingView backtesten?
Ja, auf zwei Wegen. Mit der Bar-Replay-Funktion spielst du den Chart ab einem gewählten Zeitpunkt Kerze für Kerze ab und testest manuell. Mit dem Strategietester lassen sich in Pine Script geschriebene Regeln automatisch durchrechnen. Wie weit die Daten zurückreichen, hängt von Symbol, Zeiteinheit und Abo ab.
Wie viele Trades braucht ein Backtest?
Eine feste Zahl gibt es nicht. Je mehr Fälle, desto weniger hängt das Ergebnis an ein paar Ausreißern. Brian nennt als Arbeitsgröße die letzten 50 Gelegenheiten eines Setups. Mit zehn oder zwanzig Fällen kannst du allenfalls grobe Fehler erkennen.
Was ist der Unterschied zwischen Backtesting und Forward Testing?
Der Backtest prüft die Regel an der Vergangenheit. Der Forward-Test prüft dieselbe, unveränderte Regel an neuen Kursen in Echtzeit, meist im Demokonto oder mit kleinster Größe. Erst der Forward-Test zeigt, ob du die Regel auch unter Zeitdruck umsetzt.
Ist Backtesting kostenlos möglich?
Für den manuellen Test reichen ein Chartprogramm mit Wiedergabe-Funktion und eine Tabelle. Viele Plattformen bieten das in der Grundversion an, oft mit begrenzter Datentiefe im Intraday-Bereich. Unsere Journal-Vorlage als Excel ist kostenlos.
- Wikipedia: Backtesting (Begriffsbestimmung) (abgerufen 08.11.2026)
- TradingView Hilfe: Bar Replay, how and why to test a strategy in the past (abgerufen 08.11.2026)
- ABC Trading Group: 8 Backtesting Pitfalls (Overfitting, Survivorship, rückwärts angepasste Futures-Daten) (abgerufen 08.11.2026)
- Trading Strategy: Tips for developing and backtesting a robust trading strategy (Look-ahead-Bias) (abgerufen 08.11.2026)
- CME Group: Micro E-mini Nasdaq-100, Kontraktspezifikationen (2 $ je Indexpunkt, Tick 0,25) (abgerufen 08.11.2026)
- Brian Fürderer Akademie: Was die 1 % anders machen (Zitat zu den letzten 50 Gelegenheiten) (abgerufen 08.11.2026)
Risikohinweis: Der Handel mit Finanzinstrumenten ist mit Risiken verbunden und kann zum Totalverlust des eingesetzten Kapitals führen. Vergangene Entwicklungen sind kein Indikator für künftige Ergebnisse.
← Alle Beiträge